Höjd styrränta från Riksbanken

Den 4 november 2026 meddelade Riksbanken att de höjer styrräntan med 0,25 procentenheter till 2 %. Den nya styrräntan gäller från och med den 11 november.

Viktiga datum för räntebesked 2026 

Här har vi sammanställt viktiga datum för räntebesked under 2026 från Riksbanken i Sverige, Europeiska centralbanken (ECB) i Eurozonen och Federal Reserve (Fed) i USA.
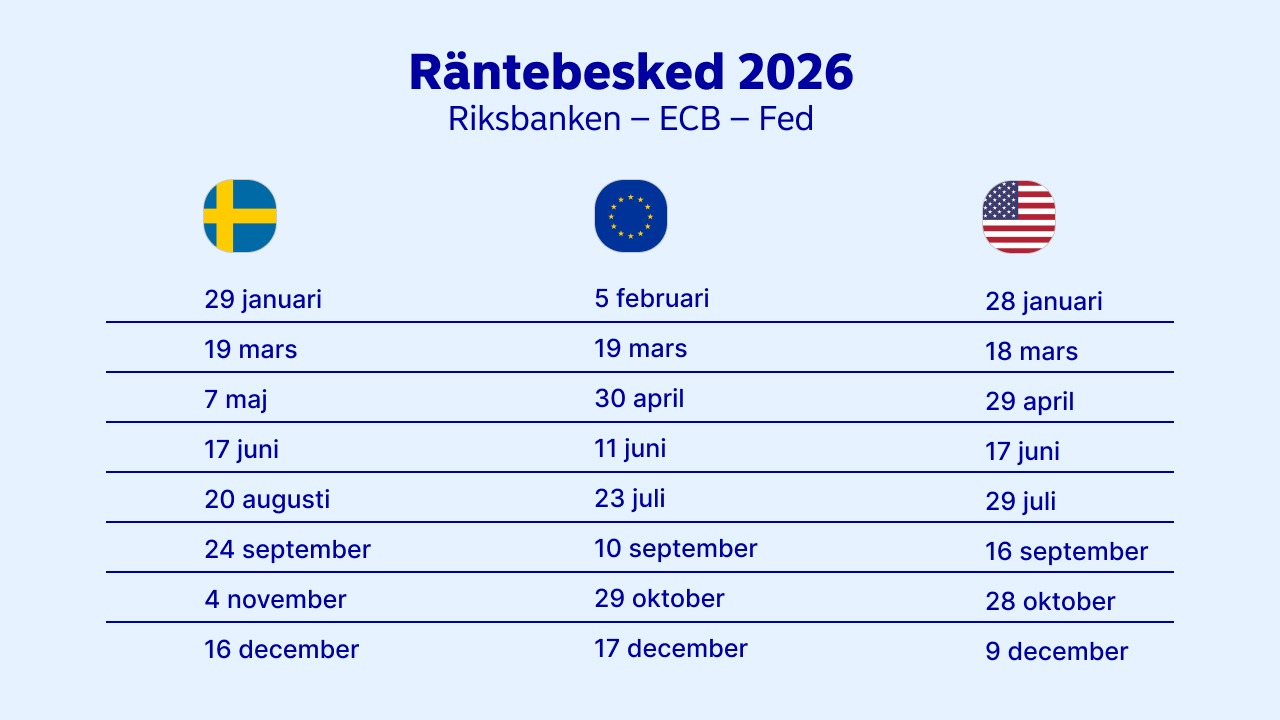
Riksbanksbesked-2026-large

Källa: riksbanken.se, ecb.europa.eu, federalreserve.gov (fr 2025-12-18)

Vad är styrränta och hur fungerar den?

Styrräntan sätts av Riksbanken och är den ränta som en bank kan låna eller placera till i Riksbanken. Styrräntan fungerar som ett slags verktyg för att påverka inflationen och den svenska ekonomin. Genom att höja eller sänka styrräntan påverkas andra räntor i landet, vilket i sin tur styr hushållens och företagens konsumtion, sparande och investeringar.

En låg styrränta innebär lägre lånekostnader och mindre incitament att spara, vilket ökar konsumtionen och stimulerar ekonomin. En hög styrränta har motsatt effekt, vilket dämpar ekonomisk aktivitet. 

Styrräntan påverkar även kronans värde. En höjd ränta tenderar att stärka kronan, vilket gör importerade varor billigare, men kan minska exporten. 

Riksbanken beslutar om styrräntan åtta gånger per år för att hålla inflationen nära målet på två procent. 
Boränteprognos 2026

Annika-Winsth-2026-cropped

Läs månadens aktuella boränteprognos av vår chefekonom Annika Winsth.

Läs boränteprognosen

Hur påverkas min ekonomi av styrräntan?

Styrräntan påverkar lån med helt rörlig ränta (förnärvaranderänta). Exempel på lån som direkt berörs av en förändrad styrränta är kreditkort, privatlån, kontokredit, byggnadskredit, handpenningslån och billån. 

Nedan kan du läsa mer om hur din ekonomi påverkas om du till exempel har bolån eller privatlån.

Om du har bolån 

Dina bolån påverkas inte direkt av att Riksbanken höjer eller sänker styrräntan. Men bolåneräntan kan justeras både uppåt och nedåt på sikt. Se våra aktuella boräntor här.

Om du har bolån, kolla vilken typ av bolåneränta du har och om det fortfarande är ett bra val för dig. Om du oroar dig för framtida räntehöjningar kan det vara klokt att binda hela eller delar av ditt bolån. Att ha en kombination av olika bindningstider på ditt bolån kan vara ett bra alternativ. 

Läs mer om hur du kan tänka när boräntorna stiger

Om du har privatlån eller liknande krediter

Räntan på den här typen av lån justeras utifrån styrräntan. Det kan vara en bra idé att se om du kan sänka månadskostnaden genom att samla dina lån och krediter.

Skydda dig mot stigande bolåneräntor

Räntetak
Visste du att du kan få skydd mot stigande räntor, utan att behöva binda räntan på bolånet? 

Med ett räntetak på bolånet skyddar du dig mot stigande räntor och vet alltid hur hög din ränta maximalt kan bli. Och om bolåneräntan sjunker, följer din ränta med ner.

Nytt ränteläge – se över din ekonomi

Evelina Berg rådgivare - boende - large

När ränteläget förändras kan det vara bra att se över både ditt bolån och ditt sparande. Ett regelbundet sparande ger dig större ekonomiskt handlingsutrymme, oavsett hur räntan utvecklas. 

Vill du prata med en rådgivare?

Boka ett möte med oss så går vi tillsammans igenom ditt bolån, ditt sparande och vilka möjligheter du har.

Hoppsan! Du måste godkänna cookies för marknadsföring om du vill visa den här typen av innehåll från Nordea

Vanliga frågor

Rådgivning Online

Träffa en rådgivare i ett videomöte.

Boka ett rådgivningsmöte